

1****
发布于2026-09-03 15:14:21
 6653
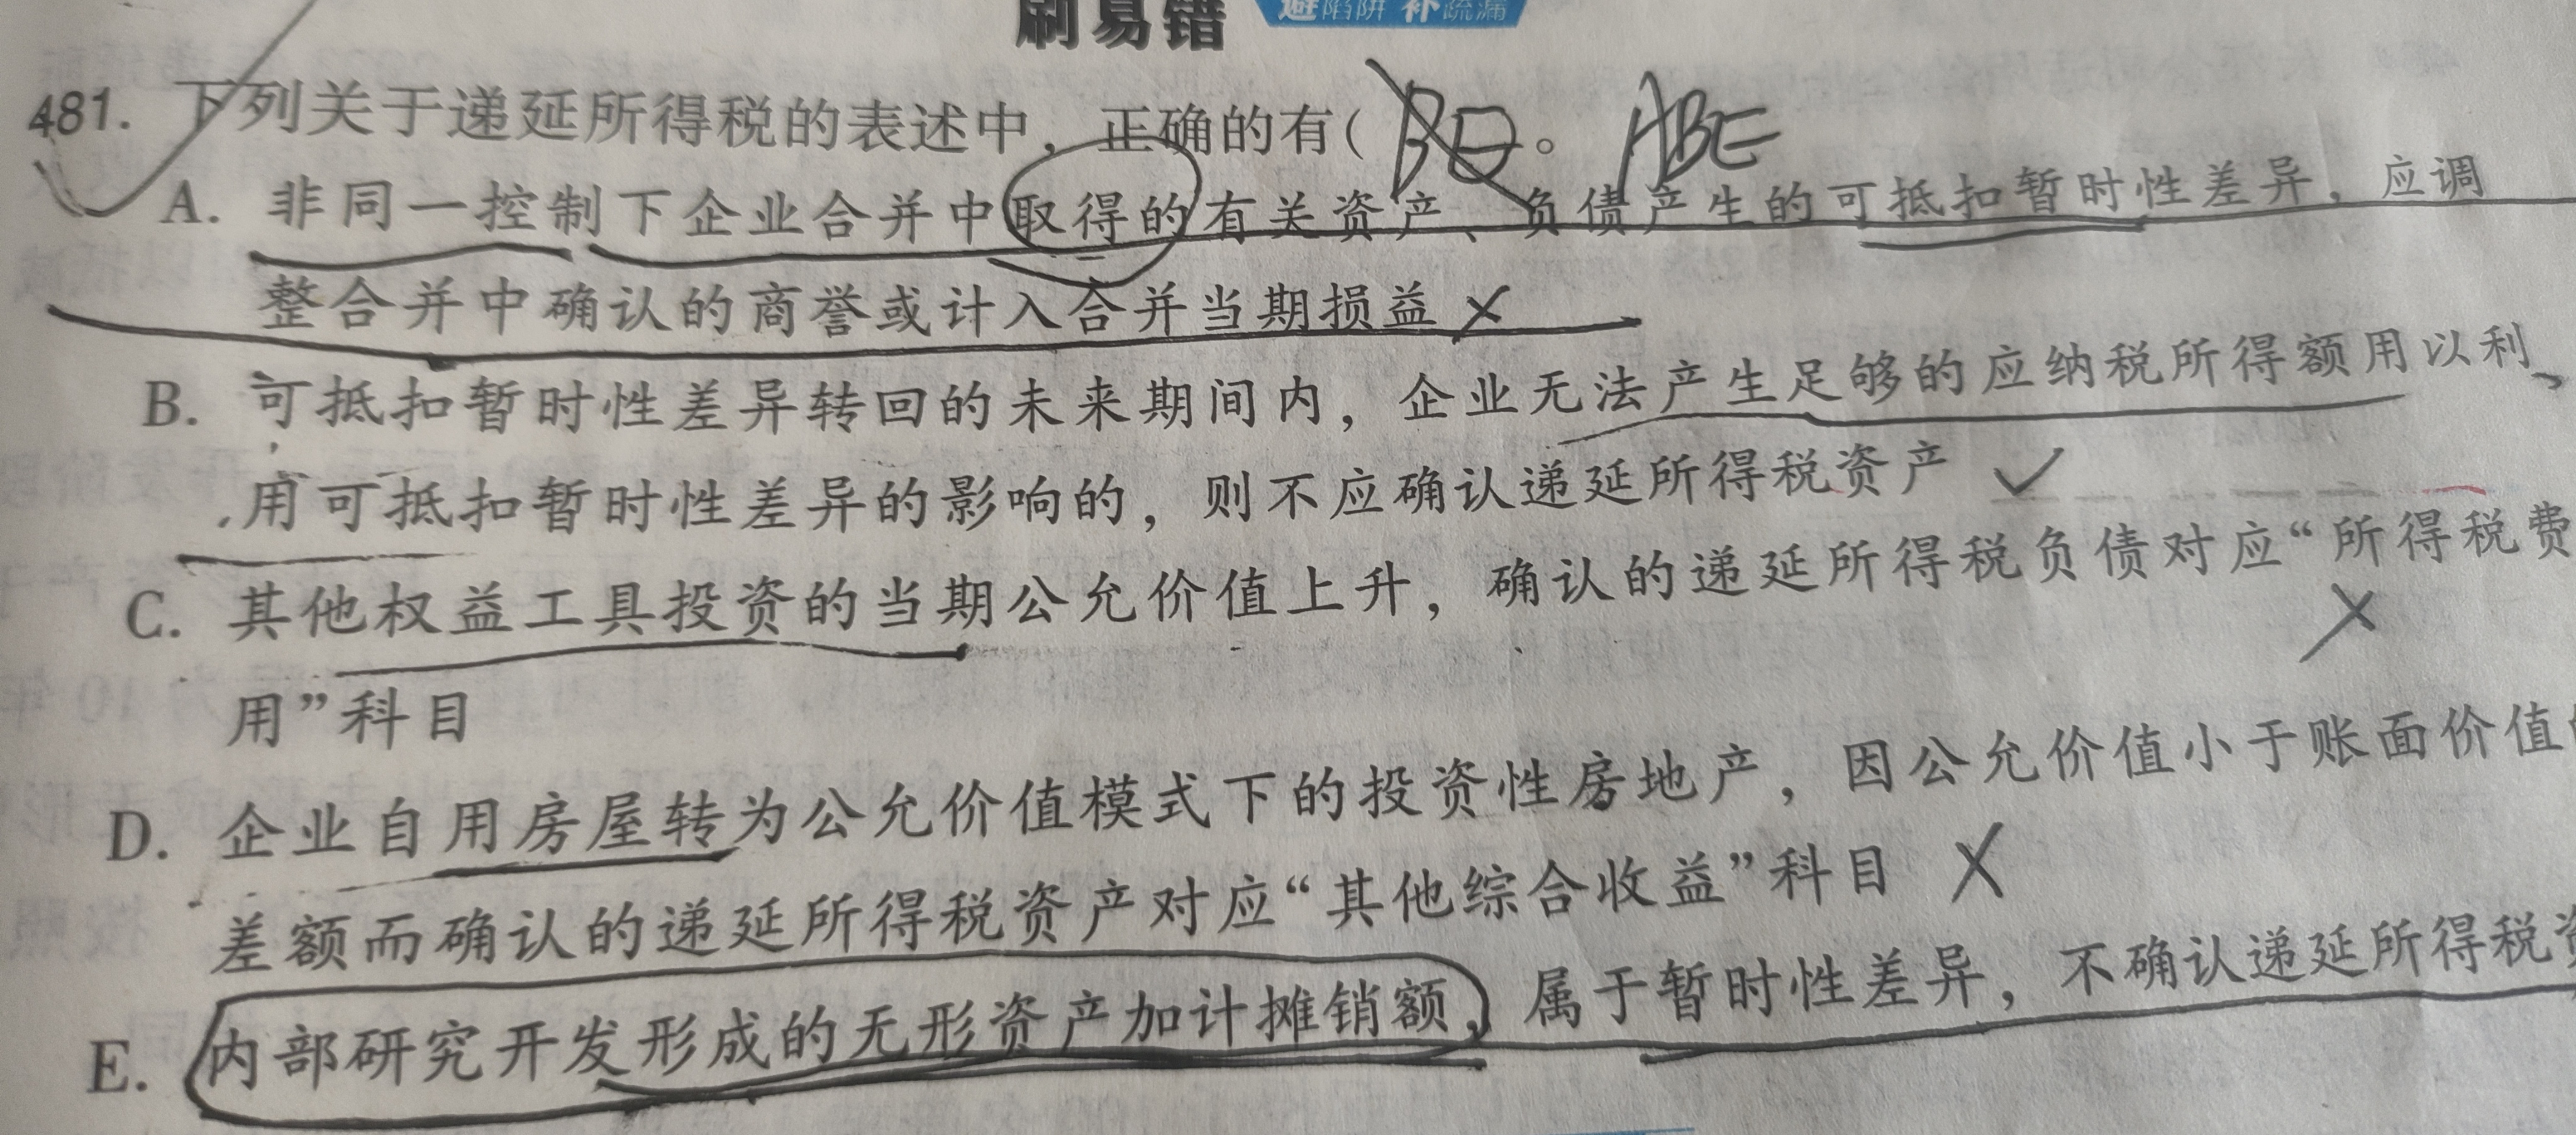
老师你好,请看a选项,记得讲义里说非同一控制下,嗯,有一种情况是商誉计税基础是零,不确认递延所得税负债那是什么情况呢?

事成财务
回答于 2026-09-03 18:15:55
<p>这是指<strong>商誉本身</strong>初始确认时产生的应纳税暂时性差异。</p><br><p>在非同一控制下企业合并中,商誉的账面价值大于其计税基础(通常为0),产生应纳税暂时性差异,但准则规定<strong>不确认递延所得税负债</strong>。原因是如果确认负债,会增加商誉的账面价值(借:商誉,贷:递延所得税负债),导致差异进一步扩大,陷入无限循环。</p><br><p><strong>注意区分</strong>:你图片中的A选项指的是合并中取得的<strong>其他可辨认资产或负债</strong>(而非商誉本身),它们产生的暂时性差异是需要确认递延所得税并调整商誉的。</p><br>
推荐问题

老师,您好,请问一下不是得要出售的时候才考虑减值吗?

<p>不是的,根据新金融工具准则,以摊余成本计量的金融资产(债权投资)采用<strong>预期信用损失法</stron……
2026-09-04 01:18:11
逆流交易中怎么判断少数股东的借贷方向,使用原理是什么,如何更好的理解,以及最后对……
<p><strong>原理与方向判断:</strong><br>逆流交易(子公司卖给母公司)的未实现损益体现在子公司账面。若……
2026-09-04 00:12:19
老师,土地增值税清算时,房地产开发企业既向金融机构借款,又有其他借款的,其房地产……
<p>土地增值税清算中,房地产开发费用扣除的两种方法是:<strong>利息据实扣除法</strong>(能分摊并证明利……
2026-09-03 22:18:48
请问贴息借款合同为何免征印花税
贴息借款合同免征印花税<br>📜政策原文(现行《印花税法》)<br>《中华人民共和国印花税法》第十二条第(五……
2026-09-03 19:05:44
老师 请问一下。我们公司是小规模纳税人 公司项目上在山上砍树 人工承包给包工头 包工……
<p>建议要求包工头去税务局代开增值税普通发票(小规模纳税人可享受免税或1%税率),凭发票入账;若包工头……
2026-09-03 17:44:52


-
头条新闻
关于办理2020年度个人所得税综合所… -
业内新闻
中华人民共和国契税法 -
业内新闻
2020年5月1日至2020年12月31日,小… -
业内新闻
《中华人民共和国城市维护建设税法… -
业内新闻
关于公布2019年全省全口径城镇单位… -
业内新闻
零基础小白必看的会计知识 -
业内新闻
关于不再执行20种商品停止减免税规…

我要提问
每个问题请间隔5分钟,未购课仅能提交3次问题
 客服热线
 工作时间
 微信客服
 QQ客服


